
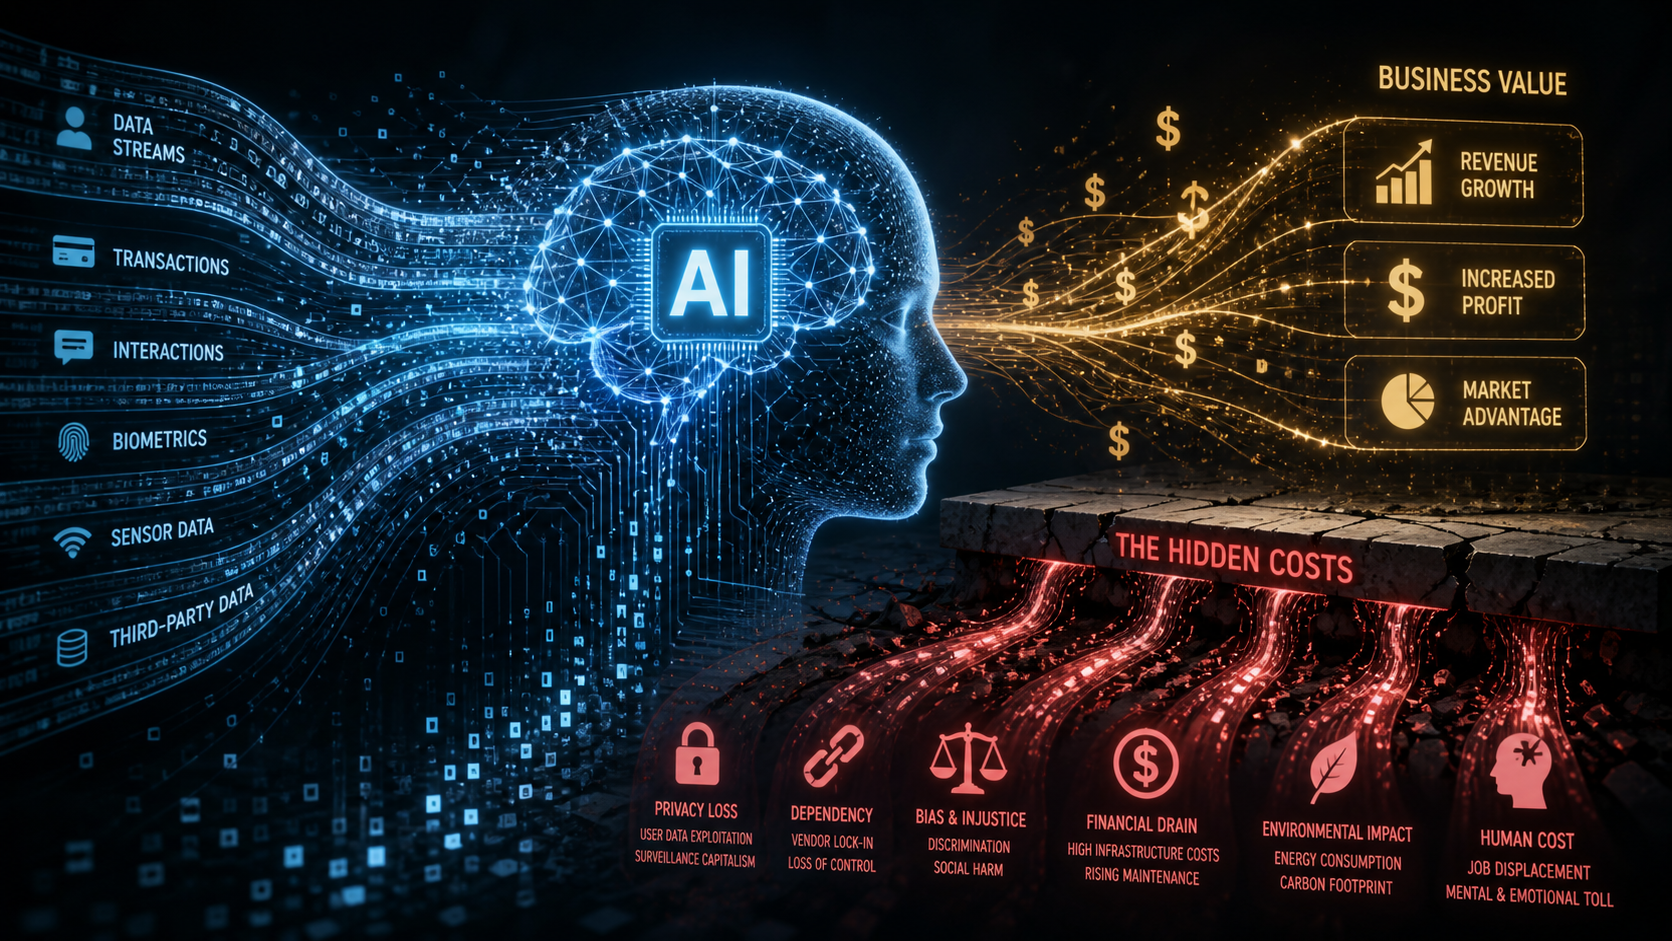
მონაცემების მომზადებამ შეიძლება დანერგვის ბიუჯეტის 30-50% შეადგინოს, თუმცა ინსტრუმენტის ფასში ეს სამუშაო ხშირად საერთოდ არ ჩანს. ხელოვნური ინტელექტის გამოყენების რეალური ხარჯი მოიცავს არსებულ სისტემებთან დაკავშირებას, სამუშაო პროცესების შეცვლას, შედეგების შემოწმებას, შეცდომების გასწორებას, უსაფრთხოებას, შესაბამისობასა და მუდმივ მოვლას. ამიტომ მხოლოდ ლიცენზიების შედარება ვერ აჩვენებს, რამდენი დაუჯდება ორგანიზაციას გადაწყვეტის სრულფასოვანი ამუშავება. შეფასება უნდა დაიწყოს არა გამოწერის ფასით, არამედ იმ სამუშაოს აღრიცხვით, რომელიც სისტემის დანერგვასა და ყოველდღიურ მართვას სჭირდება.
## რატომ არ არის ლიცენზიის ფასი საკმარისი
ლიცენზია აჩვენებს, რა ღირს ინსტრუმენტზე წვდომა, მაგრამ არა ის, რა რესურსია საჭირო მის ბიზნესპროცესებში ჩასართავად. დანერგვას შეიძლება დასჭირდეს მონაცემების მომზადება, სხვა სისტემებთან ინტეგრაცია, სამუშაო პროცესების ხელახლა მოწყობა, უსაფრთხოების კონტროლების შექმნა, შედეგების ვალიდაცია და თანამშრომლების მუდმივი მონაწილეობა.
ამ სამუშაოს ასრულებენ ადამიანები და ის მოითხოვს დროს, საინჟინრო რესურსსა და მართვას. თუ ორგანიზაცია მხოლოდ გამოწერის საფასურს ითვლის, ბიუჯეტის მნიშვნელოვანი ნაწილი შეფასების მიღმა რჩება. შედეგად, დაბალფასიანი ინსტრუმენტიც კი შეიძლება მოსალოდნელზე მეტი დაჯდეს — არა იმიტომ, რომ თავად პროდუქტის ფასი შეიცვალა, არამედ იმიტომ, რომ მისი გამართულად გამოყენება დამატებით ოპერაციულ ძალისხმევას მოითხოვს.
ეს არ ნიშნავს, რომ ასეთი პროექტი აუცილებლად წამგებიანი იქნება. საკითხი ისაა, რომ მისი ეკონომიკური შეფასება უნდა ეფუძნებოდეს **დანერგვისა და ექსპლუატაციის მთლიან სურათს**, და არა მხოლოდ შესყიდვის ფასს.
## მონაცემების მომზადება: ბიუჯეტის ერთ-ერთი ყველაზე დიდი ნაწილი
ხელოვნური ინტელექტის სისტემას შესაბამისი მონაცემები სჭირდება. მათი მომზადება შეიძლება მოიცავდეს არსებული მასალის მოწესრიგებას, დამუშავებასა და იმ ფორმაში მოყვანას, რომლითაც ინსტრუმენტი შეძლებს მის გამოყენებას.
მონაცემების მომზადებამ დანერგვის ბიუჯეტის **30-50%** შეიძლება შეადგინოს. ეს დიაპაზონი განსაკუთრებით საყურადღებოა მაშინ, როდესაც პირველადი შეფასება ძირითადად ლიცენზიებსა და ტექნიკურ შეძენას ეყრდნობა.
ბიუჯეტის შედგენისას საჭიროა გაირკვეს:
– რამდენი სამუშაოა საჭირო მონაცემების მოსამზადებლად;
– ვინ შეასრულებს ამ სამუშაოს;
– რა რესურსი დასჭირდება მონაცემების შემოწმებას;
– გაგრძელდება თუ არა მათი დამუშავება სისტემის ამოქმედების შემდეგაც.
თუ ეს ეტაპი ცალკე არ დაიგეგმა, მისი ხარჯი მოგვიანებით სხვა გუნდების დატვირთვაში ან პროექტის ვადების ზრდაში გამოჩნდება.
## ინტეგრაცია მხოლოდ ლიცენზიების დარიგება არ არის
ინსტრუმენტის შეძენა და თანამშრომლებისთვის წვდომის მინიჭება ჯერ კიდევ არ ნიშნავს, რომ ის არსებულ ოპერაციებში სრულად არის ჩართული. ინტეგრაცია შეიძლება მოითხოვდეს მის დაკავშირებას საწყისი კოდის მართვის, დავალებების აღრიცხვისა და სხვა მოქმედ სისტემებთან.
ასეთი დაკავშირება საჭიროებს **საინჟინრო შრომას**, უსაფრთხოების კონტროლებსა და ტექნიკურ რესურსებს, რომლებიც ლიცენზიის საფასურში არ შედის. ასევე საჭიროა შემოწმება, სწორად გადაადგილდება თუ არა ინფორმაცია სისტემებს შორის და რამდენად შეესაბამება ახალი გადაწყვეტა მოქმედ პროცესებს.
ხარჯის შეფასებისას ორგანიზაციამ უნდა აღრიცხოს არა მხოლოდ ტექნიკური მიერთება, არამედ მისი შექმნის, ტესტირების, კონტროლისა და შემდგომი მხარდაჭერისთვის საჭირო სამუშაოც.
## სამუშაო პროცესების შეცვლა
ახალი ინსტრუმენტი არსებულ პროცესში ყოველთვის პირდაპირ ვერ თავსდება. შესაძლოა საჭირო გახდეს დავალებების განაწილების, შედეგების შემოწმებისა და გამონაკლისების დამუშავების წესების შეცვლა. სწორედ ამიტომ დანერგვა ხშირად გულისხმობს **სამუშაო პროცესის ხელახლა მოწყობას** და არა მხოლოდ ახალი პროგრამის დამატებას.
მნიშვნელოვანია წინასწარ განისაზღვროს:
– პროცესის რომელ ეტაპზე გამოიყენება სისტემა;
– ვინ ამოწმებს მის მიერ შექმნილ შედეგს;
– როგორ მუშავდება შეცდომა ან გამონაკლისი;
– რომელ შემთხვევაში გადადის საკითხი ადამიანთან;
– ვინ არის პასუხისმგებელი პროცესის მუდმივ კონტროლზე.
ამ კითხვებზე პასუხი აჩვენებს, რამდენი დამატებითი სამუშაო წარმოიქმნება ყოველდღიურ ოპერაციებში. თუ პასუხისმგებლობები წინასწარ არ განისაზღვრა, ხარჯი შეიძლება სხვადასხვა გუნდში გაიფანტოს და ფინანსურ შეფასებაში აღარ გამოჩნდეს.
## ადამიანური კონტროლი და შედეგების გასწორება
ხელოვნური ინტელექტის მიერ შექმნილი შედეგები ხშირად საჭიროებს ადამიანის შემოწმებას, რადგან შეიძლება შეიცავდეს შეცდომას ან მოითხოვდეს დამატებით დამუშავებას. შესაბამისად, ორგანიზაციას სჭირდება შედეგების ვალიდაცია, გამონაკლისების მართვა და ხარისხის შესანარჩუნებლად მუდმივი ზედამხედველობა.
ამ პროცესის ღირებულება მხოლოდ შემმოწმებლის სამუშაო საათებით არ შემოიფარგლება. გასათვალისწინებელია:
– რამდენად ხშირად საჭიროებს შედეგი გადამოწმებას;
– რამდენი შემთხვევა მოითხოვს შესწორებას;
– რა დრო იხარჯება გამონაკლისის დამუშავებაზე;
– რომელი გუნდი იღებს დამატებით დატვირთვას;
– იზრდება თუ არა ეს დატვირთვა გამოყენების მასშტაბთან ერთად.
დიდი მოცულობით გამოყენებისას მცირე რაოდენობის შეცდომაც კი შეიძლება მრავალჯერად შემოწმებად და გასწორებად გადაიქცეს. ამიტომ ადამიანური მონაწილეობა ბიუჯეტში ცალკე, გაზომვად ხარჯად უნდა აისახოს და არ უნდა ჩაითვალოს ჩვეულებრივი სამუშაოს შეუმჩნეველ ნაწილად.
## რა არის ოპერაციული ვალი
**ოპერაციული ვალი** ჩნდება მაშინ, როდესაც სისტემის შეცდომები ადამიანურ ჩარევას მოითხოვს, მაგრამ შესაბამისი შრომა პროექტის ხარჯად არ აღირიცხება. თანამშრომლები ამოწმებენ შედეგებს, ასწორებენ შეცდომებს და ამუშავებენ გამონაკლისებს, თუმცა ეს დატვირთვა შესაძლოა ხელოვნური ინტელექტის ბიუჯეტში საერთოდ არ ჩანდეს.
ასეთი დაუთვლელი სამუშაო გავლენას ახდენს ეფექტიანობაზე, პროდუქტიულობასა და შესაბამისობის მართვაზე. ფინანსურმა ხელმძღვანელმა შეიძლება დაინახოს გამოწერისა და ტექნიკური დანერგვის ხარჯი, მაგრამ ვერ დაინახოს სხვადასხვა გუნდში განაწილებული შესწორებების დრო.
ოპერაციული ვალის გამოსავლენად საჭიროა ადამიანური ჩარევის ცალკე აღრიცხვა. წინააღმდეგ შემთხვევაში, პროექტის ეკონომიკური სურათი არასრული იქნება და ინსტრუმენტის გაფართოების გადაწყვეტილება არასაკმარის მონაცემებს დაეყრდნობა.
## მთავარი გამაფრთხილებელი ნიშანი
ადამიანური გადამუშავებისა და გამონაკლისების დამუშავების ზრდა ერთ-ერთი პრაქტიკული ნიშანია, რომ დანერგვის ხარჯი შესაძლოა თავდაპირველად სათანადოდ არ იყო შეფასებული.
ეს ნიშანი თავისთავად პროექტის წარუმატებლობას არ ამტკიცებს. ის მიუთითებს, რომ ორგანიზაციამ უნდა შეამოწმოს:
– რამდენი შედეგი საჭიროებს ხელახლა დამუშავებას;
– რამდენი დრო ეთმობა შეცდომების გასწორებას;
– რა სიხშირით ჩნდება გამონაკლისები;
– რამდენ თანამშრომელს უწევს პროცესში ჩართვა;
– შედის თუ არა ეს სამუშაო პროექტის ფინანსურ ანგარიშში.
თუ გადამუშავების მოცულობა იზრდება, ხოლო ხარჯი უცვლელად არის ნაჩვენები, სავარაუდოდ, ადამიანური ძალისხმევა სრულად არ აღირიცხება. განსაკუთრებით მნიშვნელოვანია ამის კონტროლი დიდი მოცულობის გამოყენებისას, სადაც განმეორებითი შემოწმება მნიშვნელოვან ოპერაციულ დატვირთვად შეიძლება იქცეს.
## უსაფრთხოება, შესაბამისობა და ვალიდაცია
დანერგვის ბიუჯეტში უნდა მოხვდეს უსაფრთხოების მოთხოვნებთან დაკავშირებული სამუშაო და მარეგულირებელ მოთხოვნებთან შესაბამისობის უზრუნველყოფა. ეს მიმართულებები შეიძლება საჭიროებდეს დამატებით კონტროლებსა და ადამიანურ მონაწილეობას, რომლებიც გამოწერის ფასის ნაწილი არ არის.
ვალიდაციაც ცალკე ხარჯია. ორგანიზაციამ უნდა შეამოწმოს, რამდენად მისაღებია სისტემის შედეგები და რამდენი ზედამხედველობა სჭირდება ხარისხის შესანარჩუნებლად. თუ ვალიდაცია მხოლოდ გაშვების წინ შესრულებულ ერთჯერად დავალებად განიხილება, შემდგომი შემოწმებისა და კორექციის რესურსი შეიძლება ბიუჯეტს მიღმა დარჩეს.
შეფასებაში ერთმანეთისგან უნდა გაიმიჯნოს საწყისი დანერგვა და მუდმივი კონტროლი. პირველი აჩვენებს, რა არის საჭირო ამოქმედებისთვის, მეორე კი — რა დასჭირდება სისტემის ყოველდღიურ ექსპლუატაციას.
## მოვლა: განმეორებადი წლიური ხარჯი
სისტემის ამოქმედების შემდეგ ხარჯები არ სრულდება. მიმდინარე მოვლამ შეიძლება წლიურ ღირებულებას **15-30%** დაამატოს. ამიტომ ფინანსური შეფასება მხოლოდ პირველი წლის შესყიდვასა და დანერგვას არ უნდა ეყრდნობოდეს.
მოვლის ბიუჯეტში უნდა აისახოს სისტემის მხარდაჭერისთვის, ინტეგრაციების გამართულობისთვის, კონტროლისა და მუდმივი ზედამხედველობისთვის საჭირო ძალისხმევა. თუ ეს ნაწილი წინასწარ არ არის გათვალისწინებული, პროექტის შემდგომი ხარჯი თავდაპირველ გეგმას გადააჭარბებს.
გაფართოების გადაწყვეტილებამდე მნიშვნელოვანია მიმდინარე დატვირთვის გაზომვაც. მეტი ლიცენზია ან გამოყენების დიდი მოცულობა შესაძლოა ნიშნავდეს მეტ ვალიდაციას, მეტ გამონაკლისს და მეტ ადამიანურ ჩარევას. ამიტომ მასშტაბირების ბიუჯეტი მხოლოდ დამატებითი წვდომების ფასით არ უნდა განისაზღვროს.
## პრაქტიკული შეფასება სრულ დანერგვამდე
სრულად დანერგვამდე ან გაფართოებამდე ხარჯები შემდეგ კატეგორიებად დაყავით:
1. **მონაცემების მომზადება** — დამუშავება, მოწესრიგება და შემოწმება.
2. **ინტეგრაცია** — არსებულ სისტემებთან დაკავშირება და საინჟინრო სამუშაო.
3. **პროცესის ცვლილება** — სამუშაო წესების, პასუხისმგებლობებისა და გამონაკლისების მართვის გადახედვა.
4. **ვალიდაცია** — შედეგების ხარისხის შემოწმება და შეცდომების აღმოჩენა.
5. **ადამიანური ზედამხედველობა** — გადამოწმება, შესწორება და გამონაკლისების დამუშავება.
6. **უსაფრთხოება და შესაბამისობა** — საჭირო კონტროლებისა და შესაბამისობის სამუშაო.
7. **მოვლა** — მუდმივი მხარდაჭერა და ექსპლუატაციისთვის საჭირო რესურსი.
თითოეული კატეგორიისთვის განსაზღვრეთ პასუხისმგებელი გუნდი და საჭირო შრომა. შემდეგ შეადარეთ ეს ხარჯები ლიცენზიის ფასს. ასეთი დაყოფა აჩვენებს, სად არის თავმოყრილი რეალური დატვირთვა და რომელი ნაწილი არ ჩანს მომწოდებლის ფასში.
## დასკვნა
ინსტრუმენტის შეფასება მხოლოდ გამოწერის საფასურით არასრულ სურათს ქმნის. გადაწყვეტილებამდე საჭიროა მონაცემების, ინტეგრაციის, ვალიდაციის, უსაფრთხოების, შესაბამისობის, ადამიანური კონტროლისა და მოვლის ცალკე დათვლა.
ყველაზე მნიშვნელოვანი მონიტორინგის წერტილი გადამუშავებისა და გამონაკლისების მოცულობაა: მათი ზრდა მიანიშნებს, რომ ყოველდღიურ ოპერაციებში დამატებითი ხარჯი გროვდება. ამასთან, მონაცემების მომზადებამ შეიძლება დანერგვის ბიუჯეტის 30-50% შეადგინოს, ხოლო მიმდინარე მოვლამ წლიურ ღირებულებას 15-30% დაამატოს.
Summary:
გადაწყვეტილების მიღებამდე ლიცენზიის ფასს დაუმატეთ მონაცემების მომზადება, სისტემებთან დაკავშირება, პროცესების შეცვლა, ვალიდაცია, უსაფრთხოება, შესაბამისობა, ადამიანური ზედამხედველობა და მოვლა. ცალკე აღრიცხეთ შედეგების გადამოწმებისა და შეცდომების გასწორების დრო. ადამიანური გადამუშავებისა და გამონაკლისების ზრდა არის კონკრეტული სიგნალი, რომ ოპერაციული ხარჯი თავდაპირველ შეფასებაში სრულად არ მოხვდა.